Sommaire
Partager cet article
Annabelle Le Denmat
Mis à jour le 19 octobre 2026
Quel est l’impact d’un malus sur votre assurance auto ?
Un accident responsable a des conséquences bien au-delà du sinistre lui-même. En assurance auto, il entraîne généralement l'application d'un malus qui augmente le montant de votre cotisation. Plus les sinistres responsables se multiplient, plus votre coefficient de bonus-malus grimpe et plus votre assurance devient coûteuse. Comment fonctionne ce mécanisme ? Quels accidents entraînent un malus ? Pendant combien de temps impacte-t-il votre contrat ? On vous explique. Chez Flitter, votre assurance au km, les conducteurs avec un coefficient inférieur jusqu’à 1,25 sont acceptés à la souscription, et jusqu'à 1,56 au renouvellement.
Le malus en bref
- Le malus est une majoration du coefficient de réduction-majoration (CRM) appliquée après chaque sinistre responsable : +25 % par accident, +12,5 % si la responsabilité est partagée
- Le coefficient ne peut jamais dépasser 3,50, soit une prime d’assurance multipliée par 3,5
- Le malus diminue de 5 % chaque année sans sinistre responsable
- Au bout de 2 ans sans accident responsable, le malus redescend à 1
Comment fonctionne le malus en assurance auto ?
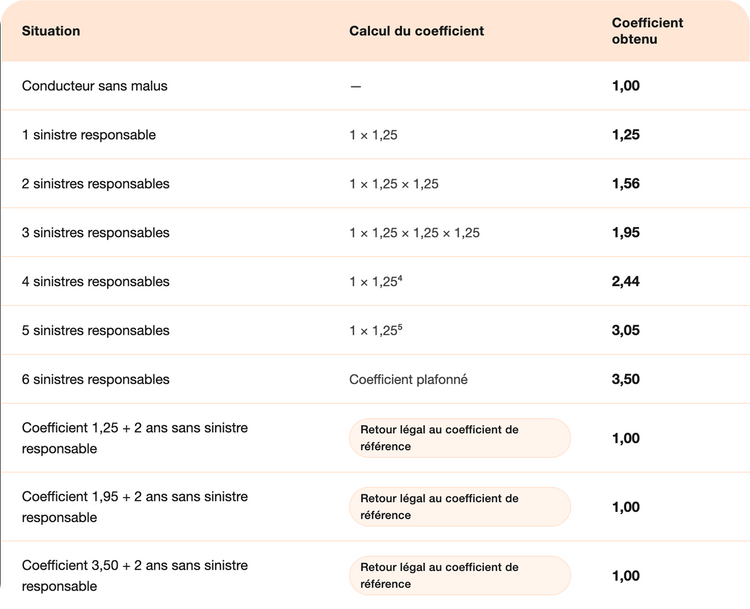
Le malus s'inscrit dans le système de coefficient de réduction-majoration (CRM), encadré par l'article A.121-1 du Code des assurances. Un sinistre responsable entraîne de suite une hausse de 25 % sur votre prime d’assurance auto.
Comment le coefficient malus assurance auto est-il calculé ?
La règle est simple et encadrée par la loi :
- Sinistre responsable à 100 % : le coefficient est multiplié par 1,25, soit une majoration de 25 % ;
- Sinistre partiellement responsable : le coefficient est multiplié par 1,125, soit une majoration de 12,5 % ;
- Aucun sinistre responsable : pas de malus, votre bonus continue d’évoluer normalement soit une réduction de 5 % chaque année.
Bon à savoir
Le coefficient ne peut jamais dépasser 3,50 : c'est le plafond légal fixé par le Code des assurances. À ce niveau, votre prime est multipliée par 3,5 par rapport à votre prime de référence.
Quels sinistres auto déclenchent un malus ?
Tous les sinistres ne génèrent pas systématiquement du malus. Seuls les sinistres pour lesquels votre responsabilité est engagée (totalement ou partiellement) entraînent une majoration du coefficient.
Par conséquent, les sinistres suivants ne génèrent aucun malus :
- Accident non responsable ;
- Vol ;
- Bris de glace ;
- Catastrophes naturelles et événements climatiques ;
- Incendie d'origine accidentelle ou criminelle ;
- Sinistre causé à l'insu du propriétaire : par exemple, votre véhicule a été utilisé sans votre autorisation, le sinistre ne vous est donc pas imputé.

Bon à savoir
La règle est claire : seule la responsabilité du conducteur dans la survenance du sinistre déclenche la majoration du coefficient. Si vous êtes victime d’un accident non responsable (avec ou sans tiers identifié), il n’y a pas de malus qui s’applique.
Malus assurance voiture : combien ça coûte concrètement ?
Le coefficient malus en assurance auto s'applique directement à votre prime de référence.
Afin de vous aider à visualiser les conséquences du malus sur le prix de votre assurance auto, voici un exemple chiffré sur une prime annuelle de référence de 600 € :
Coefficient
Situation
Prime annuelle (base 600 €)
Surcoût par rapport à un coefficient à 1
0,50
Bonus maximum
300 €
300 €
0,95
1 an sans sinistre
570 €
30 €
1,00
Coefficient neutre
600 €
0
1,25
1 sinistre responsable
750 €
+150 €
1,56
2 sinistres responsables
936 €
+336 €
1,95
3 sinistres responsables
1 170 €
+570 €
2,44
4 sinistres responsables
1 464 €
+864 €
3,50
Plafond légal
2 100 €
+1 500 €
Au plafond légal de 3,50, un conducteur avec une prime de référence de 600 € paie 2 100 € par an, soit 1 500 € de plus qu'un conducteur avec un bonus malus à 1.

Point d'attention
Un malus important peut entraîner une résiliation de votre assurance. Votre assureur est en droit de rompre le contrat en cas de sinistres responsables répétés ou de comportement à risque (alcool, stupéfiants, délit de fuite).

Assuré Flitter
Chez Flitter, nous acceptons les conducteurs avec un coefficient inférieur à 1 à la souscription, et jusqu'à 1,56 au renouvellement. Si votre coefficient se situe dans cette fourchette, vous pouvez accéder à nos formules sans démarche particulière.
Comment effacer ou réduire son malus en assurance auto ?
Pour faire simple, il n'existe pas de raccourci pour effacer un malus. Par contre, chaque année sans accident responsable vous aide à retrouver du bonus.
Comment le malus diminue-t-il naturellement dans le temps ?
Le coefficient malus assurance auto se réduit automatiquement de 5 % chaque année sans sinistre responsable.
- Après deux années consécutives sans sinistre responsable, le coefficient ne peut pas dépasser 1,00, quelle que soit la majoration accumulée. C'est une protection légale prévue par le Code des assurances
- Le coefficient est calculé sur la période de 12 mois précédant de deux mois l'échéance annuelle, pas sur l'année civile.
Par exemple, voici comment un malus de 1,56 (deux sinistres responsables si vous avez un bonus à 1) évolue dans le temps sans nouveau sinistre :
Années sans sinistre
Coefficient
0 (point de départ)
1,56
1 an
1,48
2 ans
1,00 (plafond légal à 2 ans)
3 ans
0,95
4 ans
0,90
Comment limiter l’impact du malus ?
Si vous ne pouvez pas intervenir sur votre malus après un accident responsable, vous pouvez agir sur les autres aspects pour payer moins cher votre assurance auto :
- Comparez les offres : les tarifs varient fortement d'un assureur à l'autre sur les profils malussés ;
- Adapter le kilométrage déclaré à votre usage réel : si vous roulez peu, une assurance au km réduit mécaniquement l'impact du malus sur votre prime ;
- Choisissez un véhicule moins puissant et adapter vos garanties ;
- Augmentez vos franchises : une franchise plus élevée réduit la prime de référence et donc le montant du malus appliqué
Bon à savoir
Changer d'assureur n'efface pas le malus. Votre relevé d'informations mentionne votre coefficient et votre historique sur les 5 dernières années et votre nouvel assureur l'applique dès la souscription. En revanche, changer d'assureur peut vous permettre de trouver un tarif plus compétitif sur votre niveau de coefficient actuel.
Ce qu'il faut retenir
- Le malus après un accident responsable majore votre coefficient de 25 %
- Le Code des assurances fixent un coefficient malus maximal de 3,50
- Après deux années consécutives sans accident responsable, le coefficient repasse automatiquement à 1,00
- Le malus est attaché au conducteur : changer d'assurance ne l'efface pas, mais cela peut vous permettre de trouver un contrat a un prix plus attractif
FAQ : Vos questions sur le malus
Combien de temps dure un malus en assurance auto ?
Le malus diminue de 5 % chaque année sans sinistre responsable. La règle légale prévoit qu'après deux années consécutives sans sinistre, le coefficient ne peut pas dépasser 1,00, et ce, quelle que soit la majoration accumulée. Un conducteur passé à 1,56 après deux accidents responsables retrouve donc un coefficient de 1,00 en deux ans sans nouveau sinistre, puis continue de progresser vers le bonus normalement.
Est-ce qu'on peut effacer son malus en changeant d'assureur ?
Non, le coefficient malus en assurance auto est rattaché au conducteur et non au contrat. Il est mentionné dans le relevé d'informations que votre ancien assureur vous remet à la résiliation. Votre nouvel assureur le demande systématiquement et l'applique dès la souscription.
Quel est le malus maximum en assurance auto ?
Le malus maximum légal correspond à un coefficient de réduction-majoration de 3,50, fixé par l'article A.121-1 du Code des assurances. À ce niveau, votre prime est multipliée par 3,5 par rapport à votre prime de référence.
Vous avez une question ?
Nos conseillers répondent à toutes vos questions sur le chat et par téléphone du Lundi au Vendredi de 9h à 18h.
Partager cet article
Découvrez aussi ...
Prêt à changer ?
Souscrivez en ligne en moins de 2 min.
Nous nous occupons de résilier gratuitement votre ancien contrat d’assurance.
